공인중개사 폐업·휴업 신고 — 등록증 반납, 세무서 폐업신고 함께 접수, 미신고 과태료 기준 20만원
공인중개사가 중개사무소를 닫으려면 등록관청에 폐업신고서와 중개사무소등록증을 미리 내야 합니다.1 세무서에 하는 사업자 폐업신고서는 같은 창구에 함께 낼 수 있고, 등록관청이 세무서로 보내 줍니다.2
휴업은 3개월을 넘을 때만 신고 대상이고, 휴업 기간은 6개월을 넘을 수 없습니다.34 신고를 빠뜨리면 100만원 이하의 과태료 대상이며 시행령이 정한 기준액은 20만원입니다.56
이 글에서는 신고 의무가 생기는 네 가지 경우, 폐업 신고 순서와 서식, 휴업 기간의 예외 사유, 미신고 과태료 계산, 폐업 뒤에도 남는 공탁금·실무교육·행정처분 문제를 공인중개사법 조문 순서대로 정리합니다.
신고 의무가 생기는 네 가지 경우
공인중개사법은 휴업·폐업·재개·휴업기간 변경을 등록관청에 신고하도록 정합니다.3 등록관청은 중개사무소가 있는 지역의 시장·군수·구청장입니다.7
시행령은 이 네 가지를 각 호로 나누고, 휴업과 폐업에만 중개사무소등록증 첨부를 요구합니다.18
| 경우 | 등록증 첨부 | 전자문서 신고 |
|---|---|---|
| 3개월을 초과하는 휴업 | ○ | — |
| 폐업 | ○ | — |
| 3개월을 초과해 휴업한 중개업의 재개 | — | ○ |
| 신고한 휴업기간의 변경 | — | ○ |
전자문서 신고는 재개와 휴업기간 변경에만 열려 있습니다.1 휴업과 폐업은 신고서에 중개사무소등록증을 첨부해야 합니다.
개설등록을 받고 업무를 시작하지 않는 것도 휴업에 들어갑니다.3 등록증만 받아 두고 3개월 넘게 문을 열지 않으면 휴업 신고 대상이라는 뜻이네요.
법인은 분사무소를 둔 경우 이 신고를 분사무소별로 할 수 있습니다.9
폐업 신고 순서와 서식
신고서는 시행규칙 별지 제13호서식 하나로 휴업·폐업·재개·휴업기간 변경을 모두 처리합니다.10 칸에서 「폐업」을 골라 쓰는 방식입니다.
- 신고서 작성: 부동산중개업휴업(폐업·재개·휴업기간변경)신고서(별지 제13호서식)에 폐업을 표시합니다10
- 등록증 첨부: 중개사무소등록증을 붙여 등록관청에 미리 냅니다1
- 세무서 신고 함께 제출: 부가가치세법에 따른 폐업신고서를 같이 내면 등록관청이 관할 세무서장에게 보냅니다2
- 간판 철거: 폐업 사실을 신고했으면 지체 없이 사무소 간판을 내립니다11
순서를 거꾸로 밟아도 됩니다. 관할 세무서장이 폐업신고서를 받아 등록관청에 보낸 경우에도 중개사무소 폐업신고서가 제출된 것으로 봅니다.12
간판을 그대로 두면 등록관청이 「행정대집행법」에 따라 대신 철거할 수 있습니다.13 시행령 문구가 「미리」라는 점도 기억해 둘 만합니다. 문을 닫은 뒤가 아니라 닫기 전에 내는 신고입니다.1
휴업 기간 6개월 상한과 예외 사유
휴업은 6개월을 초과할 수 없습니다.4 다만 시행령이 정한 부득이한 사유가 있으면 이 상한이 적용되지 않습니다.4
- 질병으로 인한 요양
- 징집으로 인한 입영
- 취학
- 임신 또는 출산
- 이에 준하는 부득이한 사유로 국토교통부장관이 고시하는 사유14
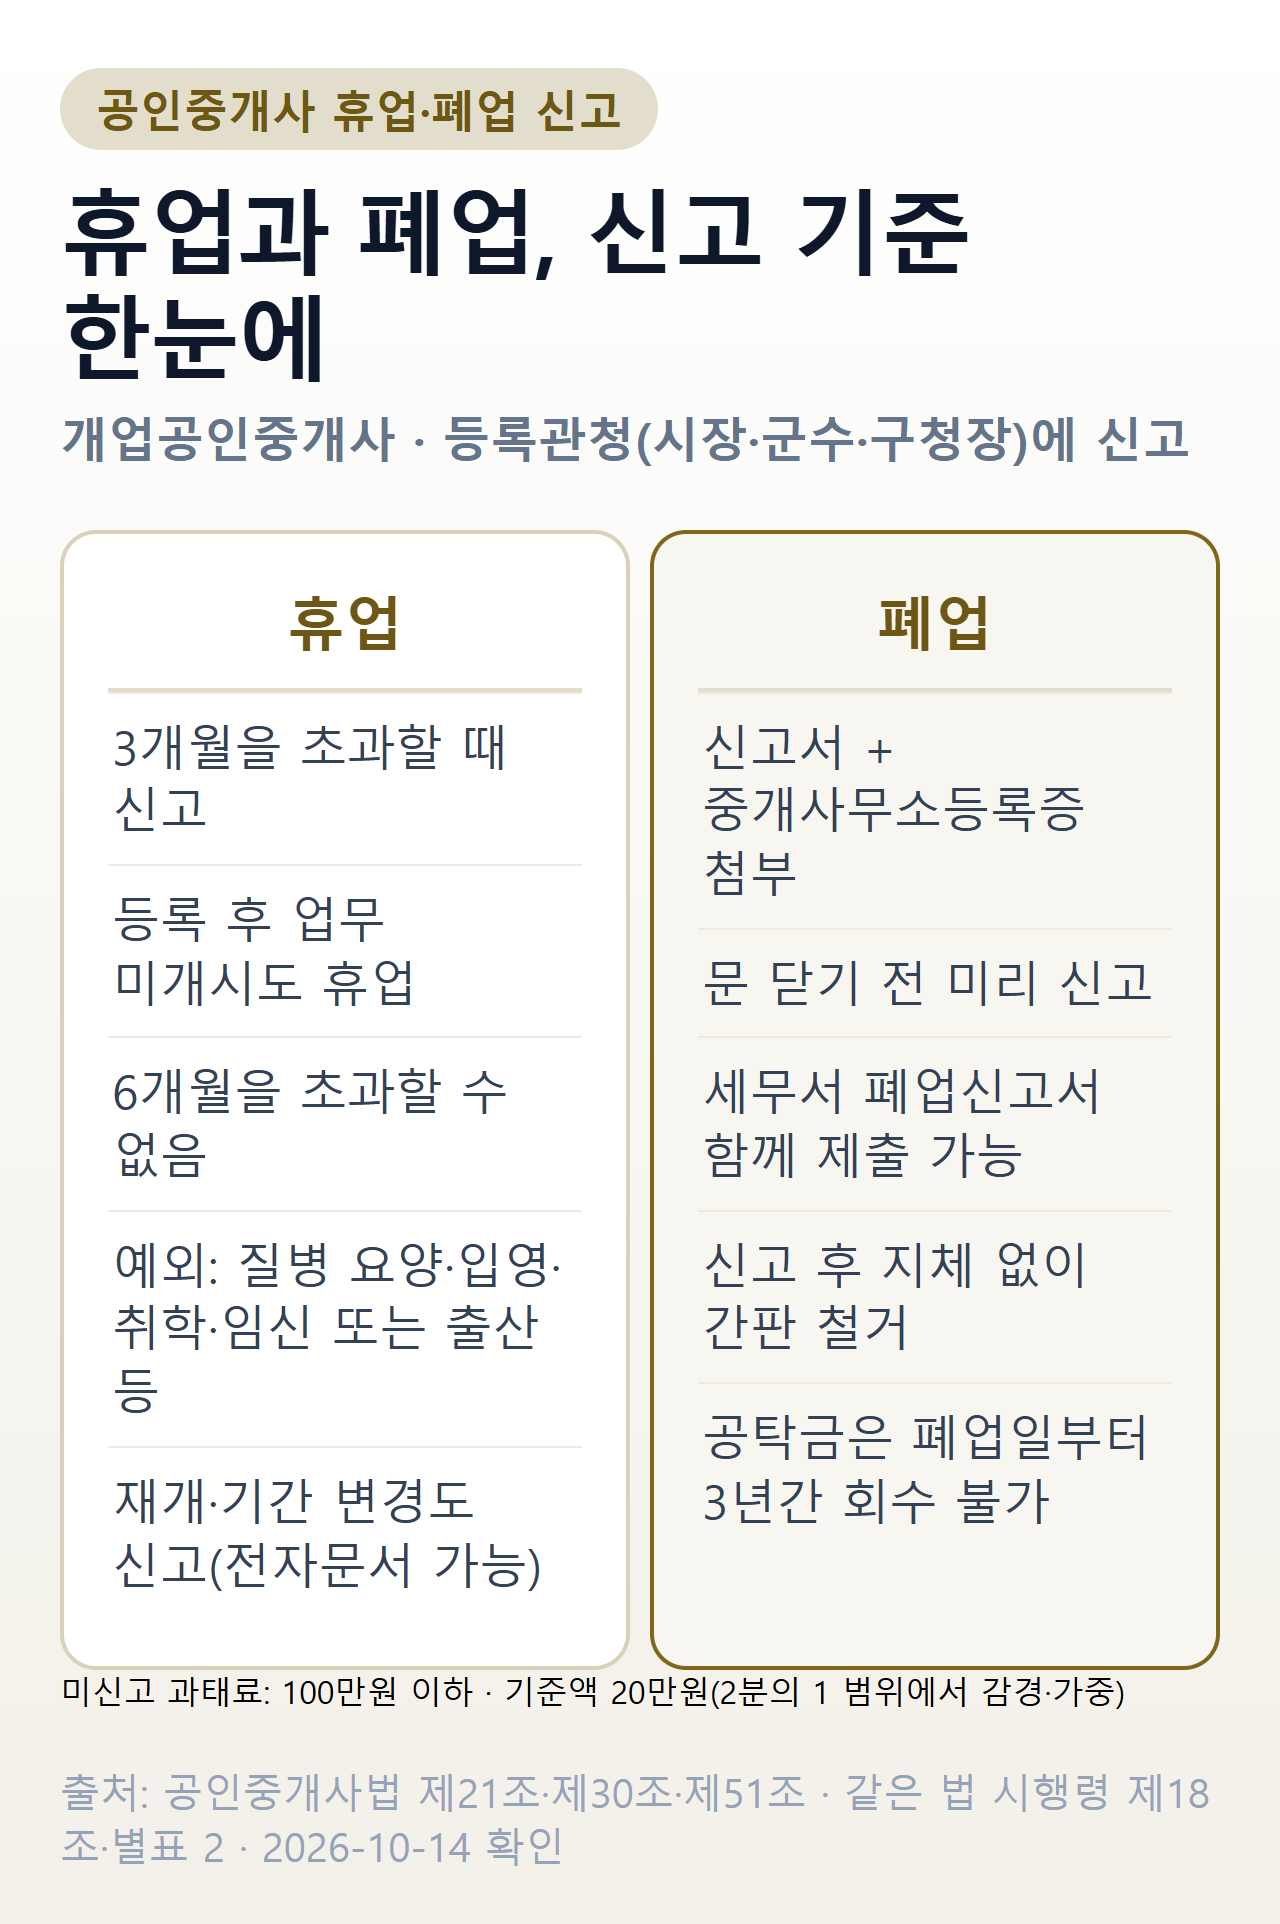
공인중개사법 제21조·제51조, 같은 법 시행령 제18조와 별표 2를 바탕으로 정리했습니다.
예외 사유 없이 계속해서 6개월을 넘겨 휴업하면 등록관청이 중개사무소 개설등록을 취소할 수 있습니다.15 과태료가 아니라 등록 자체가 걸리는 문제라, 6개월이 다가오면 재개하거나 폐업으로 정리하는 편이 안전합니다.
휴업을 마치고 재개 신고를 하면 등록관청은 휴업 때 반납받은 중개사무소등록증을 즉시 돌려줘야 합니다.16
신고를 빠뜨렸을 때 과태료
휴업·폐업·재개·휴업기간 변경 신고를 하지 않으면 100만원 이하의 과태료 대상입니다.517 실제 금액은 시행령 별표 2의 개별기준인 20만원에서 출발합니다.6
| 구분 | 금액 |
|---|---|
| 법정 상한 | 100만원 |
| 기준액 | 20만원 |
| 감경 시 최저(2분의 1) | 10만원 |
| 가중 시 최고(2분의 1) | 30만원 |
위반이 사소한 부주의나 오류 같은 과실로 인정되는 경우 등에는 부과권자가 기준액의 2분의 1 범위에서 줄일 수 있습니다. 다만 과태료를 체납하고 있으면 감경되지 않습니다.18
반대로 위반의 내용·정도가 중대해 소비자 등의 피해가 크다고 인정되는 경우 등에는 2분의 1 범위에서 늘릴 수도 있지만, 법 제51조제3항의 상한은 넘지 못합니다.19
계산해 보면 기준액 20만원의 2분의 1은 10만원이라, 최대로 감경되면 10만원, 최대로 가중되면 30만원입니다. 감경·가중 사유가 없으면 기준액 20만원이 그대로 적용됩니다. 가중해도 상한 100만원에는 한참 못 미칩니다.
폐업 뒤에도 남는 세 가지
공탁금은 3년간 묶입니다. 손해배상책임 보장을 공탁으로 했다면, 공탁금은 폐업한 날부터 3년 이내에는 회수할 수 없습니다.20
1년 안에 다시 열면 실무교육이 면제됩니다. 폐업신고 후 1년 이내에 개설등록을 다시 신청하는 사람은 실무교육을 받지 않아도 됩니다.21
폐업 전 처분과 위반행위는 따라옵니다. 폐업 전에 받은 업무정지·과태료 등 행정처분의 효과는 처분일부터 1년간 재등록한 개업공인중개사에게 승계됩니다.22
폐업 전 위반행위에 대해 재등록 후 새로 처분할 수도 있습니다.23 이를 피하는 기준은 폐업기간입니다.
| 폐업 전 위반행위에 대한 처분 | 재등록 후 처분할 수 없는 경우 |
|---|---|
| 처분 전반(등록취소·업무정지 등) | 폐업기간이 3년을 넘은 경우24 |
| 업무정지에 해당하는 처분 | 폐업기간이 1년을 넘은 경우25 |
폐업기간 = 폐업신고를 한 날부터 다시 개설등록을 한 날까지.
폐업했다가 곧 다시 등록하면 이전 위반이 그대로 문제될 수 있다는 뜻입니다. 폐업으로 처분을 피할 수는 없는 구조입니다.
처음 등록할 때의 요건과 절차는 공인중개사 자격증 교부와 중개사무소 개설등록에, 재등록 때 면제되는 교육의 시간과 내용은 공인중개사 실무교육에 정리했습니다. 공탁 대신 공제에 가입했을 때의 보장 구조는 부동산 공제증서에서 이어집니다.
자주 묻는 질문
공인중개사 폐업 신고는 어디에 하나요?
중개사무소를 관할하는 등록관청(시장·군수·구청장)입니다.7 신고서에 중개사무소등록증을 첨부해 미리 신고하고,1 서식은 시행규칙 별지 제13호서식입니다.10
세무서 폐업신고도 따로 해야 하나요?
같은 창구에서 함께 낼 수 있습니다. 부가가치세법에 따른 폐업신고서를 같이 내면 등록관청이 관할 세무서장에게 보냅니다.2 세무서에 먼저 낸 신고서가 등록관청으로 송부된 경우에도 제출된 것으로 봅니다.12
한두 달 쉬는 것도 휴업 신고를 해야 하나요?
신고 의무는 3개월을 초과하는 휴업에 붙습니다. 개설등록 후 업무를 시작하지 않는 경우도 휴업에 포함됩니다.3
휴업은 최대 몇 개월까지 할 수 있나요?
6개월입니다. 질병 요양·입영·취학·임신 또는 출산 등은 예외이고,414 그런 사유 없이 계속해 6개월을 넘기면 개설등록이 취소될 수 있습니다.15
폐업 신고를 안 하면 과태료가 얼마인가요?
100만원 이하의 과태료 대상이고 기준액은 20만원입니다.176 감경 사유가 있으면 10만원까지 줄고, 가중 사유가 있으면 30만원까지 늘 수 있습니다.1819
폐업했다가 다시 개업하면 실무교육을 또 받나요?
폐업신고 후 1년 이내에 개설등록을 다시 신청하면 받지 않아도 됩니다.21 다만 폐업 전 행정처분의 효과는 처분일부터 1년간 승계됩니다.22
참고
-
법제처 국가법령정보센터, 「공인중개사법 시행령 제18조제1항」, https://www.law.go.kr/법령/공인중개사법시행령/제18조 (2026-10-14 확인). ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
법제처 국가법령정보센터, 「공인중개사법 시행령 제18조제3항(부가가치세법 폐업신고 동시 제출)」, https://www.law.go.kr/법령/공인중개사법시행령/제18조 (2026-10-14 확인). ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「공인중개사법 제21조제1항(휴업 또는 폐업의 신고)」, https://www.law.go.kr/법령/공인중개사법/제21조 (2026-10-14 확인). ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「공인중개사법 제21조제2항(휴업기간 상한)」, https://www.law.go.kr/법령/공인중개사법/제21조 (2026-10-14 확인). ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「공인중개사법 제51조제3항(100만원 이하 과태료)」, https://www.law.go.kr/법령/공인중개사법/제51조 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 시행령 [별표 2] 과태료 부과기준 — 2. 개별기준 더목」, https://www.law.go.kr/LSW/flDownload.do?flSeq=168101111 (2026-10-14 확인). ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「공인중개사법 제9조제1항(등록관청)」, https://www.law.go.kr/법령/공인중개사법 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 시행령 제18조제1항 각 호」, https://www.law.go.kr/법령/공인중개사법시행령/제18조 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 시행령 제18조제2항(분사무소별 신고)」, https://www.law.go.kr/법령/공인중개사법시행령/제18조 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 시행규칙 제12조(부동산중개업휴업신고서 등의 서식)」, https://www.law.go.kr/법령/공인중개사법시행규칙/제12조 (2026-10-14 확인). ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「공인중개사법 제21조의2제1항제2호(간판의 철거)」, https://www.law.go.kr/법령/공인중개사법/제21조의2 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 시행령 제18조제4항」, https://www.law.go.kr/법령/공인중개사법시행령/제18조 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 제21조의2제2항(간판 철거 대집행)」, https://www.law.go.kr/법령/공인중개사법/제21조의2 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 시행령 제18조제6항(휴업기간 예외 사유)」, https://www.law.go.kr/법령/공인중개사법시행령/제18조 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 제38조제2항제5호(6개월 초과 휴업)」, https://www.law.go.kr/법령/공인중개사법/제38조 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 시행령 제18조제5항(재개 시 등록증 반환)」, https://www.law.go.kr/법령/공인중개사법시행령/제18조 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 제51조제3항제4호(휴업·폐업 미신고)」, https://www.law.go.kr/법령/공인중개사법/제51조 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 시행령 [별표 2] 과태료 부과기준 — 1. 일반기준 가목(감경)」, https://www.law.go.kr/LSW/flDownload.do?flSeq=168101111 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 시행령 [별표 2] 과태료 부과기준 — 1. 일반기준 나목(가중)」, https://www.law.go.kr/LSW/flDownload.do?flSeq=168101111 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 제30조제4항(공탁금 회수 제한)」, https://www.law.go.kr/법령/공인중개사법/제30조 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 제34조제1항제1호(폐업 후 1년 이내 재등록)」, https://www.law.go.kr/법령/공인중개사법/제34조 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 제40조제2항(행정처분 효과의 승계)」, https://www.law.go.kr/법령/공인중개사법/제40조 (2026-10-14 확인). ↩ ↩2
-
법제처 국가법령정보센터, 「공인중개사법 제40조제3항(폐업 전 위반행위에 대한 처분)」, https://www.law.go.kr/법령/공인중개사법/제40조 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 제40조제3항제1호(폐업기간 3년 초과)」, https://www.law.go.kr/법령/공인중개사법/제40조 (2026-10-14 확인). ↩
-
법제처 국가법령정보센터, 「공인중개사법 제40조제3항제2호(업무정지·폐업기간 1년 초과)」, https://www.law.go.kr/법령/공인중개사법/제40조 (2026-10-14 확인). ↩